
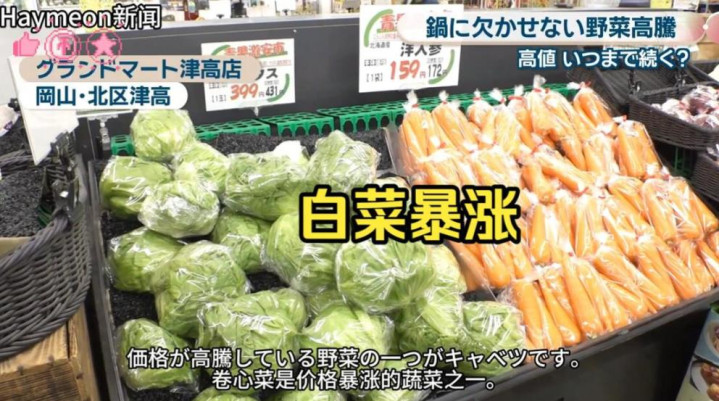
日本国内农产品供给缺口持续放大,白菜零售价格攀升至折合人民币42元一颗,本土媒体公开建议民众改用土豆替代,等待12月新一季作物上市。叠加企业破产数量持续走高,多重压力集中显现,高市早苗的政策选择,持续压缩日本调整危机的空间,正在把日本带向绝路。
先从农产品价格异常这件事展开分析,部分蔬菜价格暴涨,不能简单归为短期气候扰动,它会把日本农业体系长期积累的缺陷暴露出来。日本本土耕地面积有限,农业人口年龄结构老化,大量耕地处于闲置状态。本土蔬菜产出只能覆盖国内需求的一部分,其余缺口依靠海外进口补足。进口渠道要面对远洋运输成本、检疫规则、国际市场价格波动等影响。一旦外部供应链出现波动,国内市场就会立刻出现物价跳涨。电视台引导民众更换食材,属于应急上的被动应对,这类办法只能短期缓解消费端压力,不能修复生产端存在的短板。
日本农产品供给的脆弱,根源来自数十年持续不变的农业保护模式,这套模式抬高生产成本,还限制产能扩张。日本长期对本土农业设置高额补贴与市场准入壁垒,保护小规模农户的生存空间。保护政策维持住农户基本收入,但也抑制规模化生产,生产效率长期停留在较低水平。本土农产品价格本就高于国际同类产品,遇到减产或者航运扰动,价格上涨幅度会远高于其他经济体。外部粮食贸易伙伴,不会无条件稳定供给,采购订单需要匹配外汇储备和贸易协定。当国内其他行业出现经营困难,外汇储备承压,食品进口的采购能力就会随之下降。物价上涨不会只局限白菜一类单品,后续其他生鲜、主食品类,都会依次出现价格抬升。
农产品危机之外,日本企业倒闭潮正在扩散。2026财年上半年,日本破产企业5373家,创下13年来最高纪录。日本本土中小经营主体接连停止运营,覆盖制造、商贸、服务业多个板块。中小企业是日本就业的主要载体,大量企业停止经营,会直接推高失业规模,居民收入收缩,消费能力进一步下滑。消费萎缩之后,更多企业营收下滑,形成循环下行。这类企业破产不是单一行业的临时波动,是国内需求不足,叠加能源、原材料成本长期居高带来的结果。
企业批量倒闭的问题,很难依靠本土宽松货币解决,过去多年的政策已经证明这套手段存在明确上限。日本长期维持低利率环境,企业获取贷款的门槛偏低,大量经营不善的主体依靠持续借贷维持运转。低利率延缓企业退出市场,但不会改善盈利。外部市场需求回落之后,债务压力集中释放,原本被推迟的破产集中爆发。财政上,日本政府债务规模处于高位,没有足够资金大范围救助企业。定向补贴只能覆盖少数重点领域,绝大多数中小企业无法拿到扶持资源。
配资在线门户从物价、企业破产两类危机,去看待高市早苗主导的政策方向,就能看清政策调整空间被持续压缩的过程。高市早苗上台之后,对外关系上坚持强硬路线,对外经贸合作的拓展速度放缓,对外交涉姿态收缩。经贸往来可以用来对冲国内物资缺口,稳定进出口渠道,这类空间随外交对立不断收窄。对外经贸往来收缩,进口物资获取难度增加,出口订单增长乏力,内外两个市场同时受限,国内经济修复缺少外部助力。
中美两国不会为日本当前的困境提供大规模救助,救助行为本身不具备可行的落地条件。中国拥有农产品、工业品出口的供给能力,但贸易往来建立在对等的经贸规则与稳定双边关系之上。日本当前的对外安排,持续制造双边往来障碍,大规模物资援助没有形成对应的合作基础。美国作为日本的同盟方,自身财政与国内通胀约束很强。美国可以提供安全上的协同,但不会拿出大额资源去承接日本国内食品短缺与企业债务问题。美国国内产业同样存在压力,资源优先供给本土,同盟关系不会转化为无条件的经济兜底。
日本当前面临的三大压力,相互之间存在联动。食品价格抬升压制居民消费,企业倒闭削减就业岗位,外交选择又限制外部市场的拓展。三组压力叠加,就是这一轮第三波灾难的完整形态。危机的根源不在外部冲击,而在内部长期固化的体系。高市早苗团队把更多资源投入安全相关议题,对国内农业、中小企业、债务结构的改革推进缓慢。优先处理对外议题,国内结构性问题持续搁置,各类风险不断累积。

想要打破这套下行循环,有三个办法。第一条,对农业体系进行改革,适度放开耕地流转,推进规模化种植,减少低效补贴,提升本土农产品产出,降低对海外进口的依赖。改革会触动原有农户群体的利益,国内阻力巨大。第二条,调整对外关系,重建稳定的多边贸易渠道,拓展物资进口来源,为本国制造业争取更多海外订单。这需要调整现有对外立场,要承受国内保守群体的反对。第三条,对中小企业债务进行分类处置,区分具备持续经营能力和无存续价值的主体,配套就业扶持,控制破产带来的失业冲击。这项安排需要财政资金支撑,政府高负债状态下资金供给不足。
三种办法,每一条都要付出不小代价,没有低成本的解决办法。高市早苗的政策取向,没有选择上述改革方向,反而持续收紧对外空间,推迟内部结构调整。国内风险不会自行消散,只会不断积累放大。短期社会矛盾会集中在物价和就业,中长期会延伸到财政、社会保障体系。
外部环境不会主动发生变化专业配资,不会有外部经济体出面承接日本内部长期积攒的问题。日本的政策团队需要做出取舍,是主动启动内部改革,还是继续维持现有安排承受风险。不同选择,会带来完全不一样的走向。国内民生压力持续上行之后,社会上的不满情绪会持续积累,留给政策调整的时间窗口不断收窄。
一、职责职能 (一)负责应急管理工作,指导各地区各部门应对安全生产类、自然灾害类等突发事件和综合减灾救灾工作。负责安全生
2026-09-05在指数运行中枢震荡段背景下,证券开户的交易成本控制与风险提示近期,在新兴市场股市的风格轮廓尚未清晰阶段中,围绕“证券开户
2026-09-12股票杠杆配资入门 新华社北京9月9日电(记者冯家顺)最高人民法院9月9日发布9件2026年人民法院反不正当竞争典型案例,
2026-09-10元股证券:ygzq.hk 9月29日消息股票杠杆资金放大,金饰克价下跌。其中股票杠杆资金放大,周生生足金饰品报1245元
2026-10-06南都N视频推出《人脸生意经再调查:平台授权用途含激情戏,盗用复用等难避免》,获央视新闻等媒体跟进,引发各界关注。10月2
2026-10-30